要点:請求業務が月末に集中するのは締め日のせいではなく、前工程が月末まで確定しないためです。集中を生む3つの原因と、平準化のための順序を整理しました。
- この記事の結論
- 締め日を変えても、山は動くだけです
- こんな状態になっていませんか
対象読者:各事業部門の業務改善・効率化推進担当者
この記事の結論
- 月末の集中は締め日が原因ではありません。前工程が月末まで確定しないことが原因です
- 集中を生むのは3つ。未確定の受注、転記の待ち、承認の滞留です
- 人を増やしても集中は解消しません。増えた人も同じ日に待つことになります
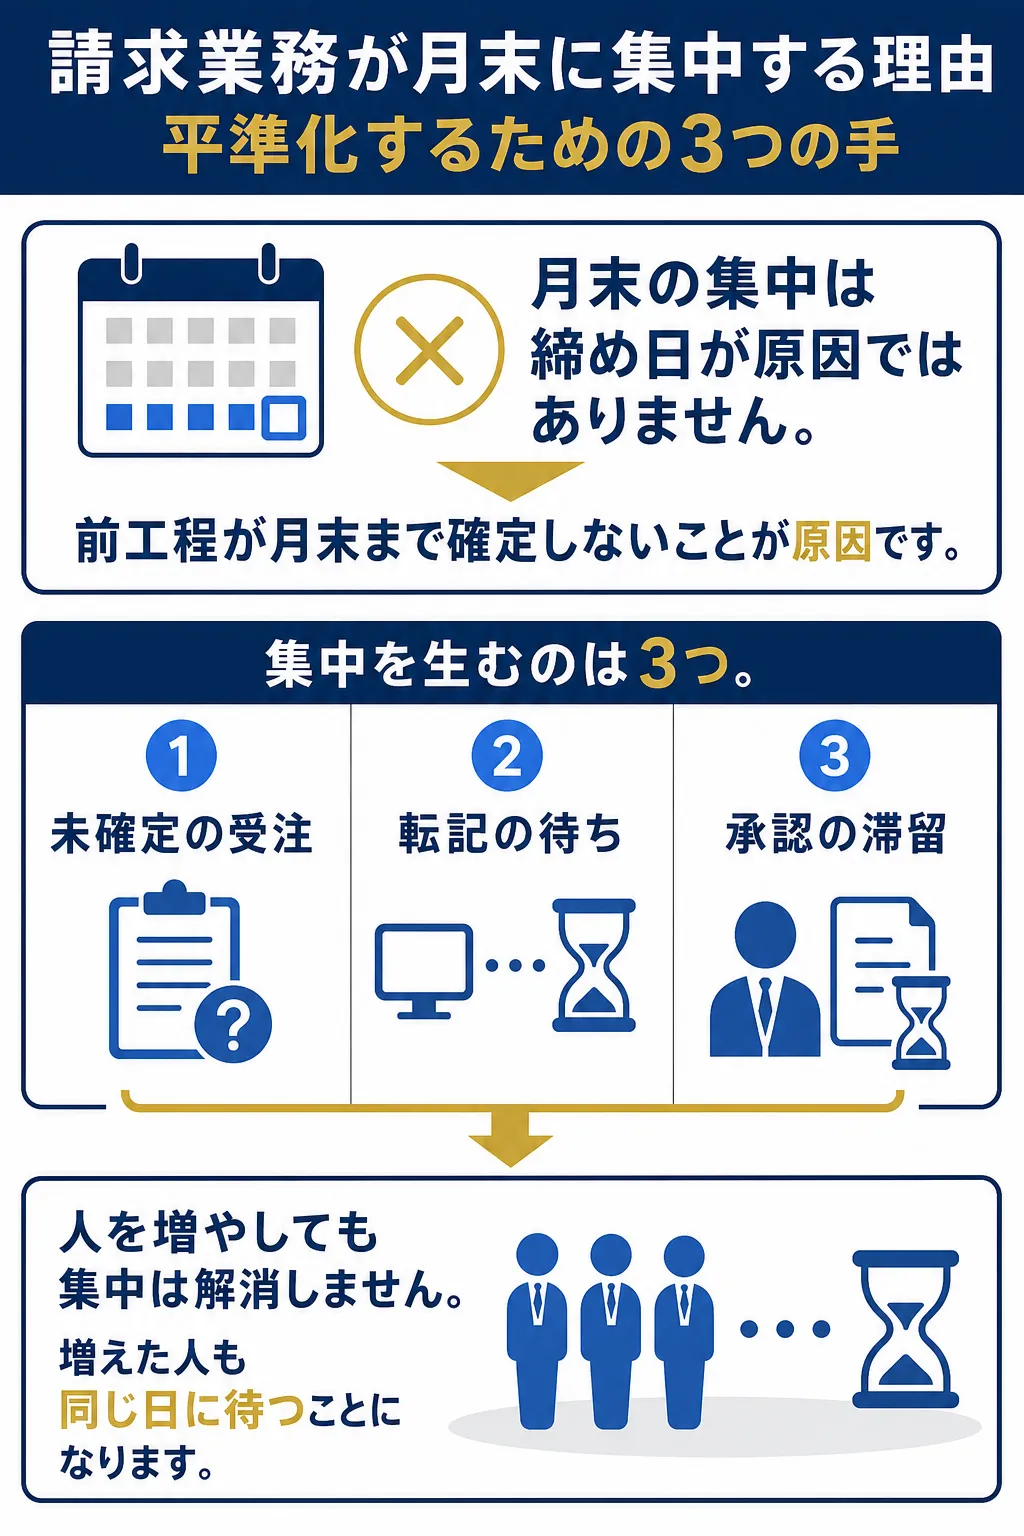
請求業務の集中は、前工程の未確定が主な原因です。
※ この記事は 生産性が上がらない本当の理由 で挙げた3つの論点のうち、「測っていない業務がある」を掘り下げたものです。
締め日を変えても、山は動くだけです
月末の負荷が問題になると、締め日をずらす案が出ます。20日締めにする、月中に分割する。
山の位置は動きます。高さは変わりません。山を作っているのは締め日ではなく、締め日まで情報が確定しない業務の組み方だからです。
平準化するには、確定のタイミングを前に倒す必要があります。
こんな状態になっていませんか
- 月末3日間だけ、経理が全員残業している
- 請求書を作る前に、営業への確認連絡が何十件も発生する
- 金額の根拠が、担当者のメールや個人メモにしかない
- 発行後の訂正が毎月一定数ある
- 月初の入金消込が、また別の山になっている
2つ目が該当するなら、それは経理の業務量ではなく情報の流れの問題です。
集中を生む3つの原因
原因1:受注情報が月末まで確定しない
金額や数量が、月末の確認連絡で初めて確定する。営業側では確定していても、経理に届く経路が月末しかない。
打ち手:確定した時点で情報が渡る経路を作ります。月末にまとめて渡すのをやめるだけで、山は低くなります。
原因2:転記が挟まっている
受注システムから出力し、Excelで加工し、請求システムに入力する。この工程はまとめてやるほうが効率的に見えるため、月末に寄せられます。
打ち手:転記そのものを減らします。判断の指針は 脱Excelはどこから始めるか のサイン4に該当します。
原因3:承認が滞留している
請求前の承認が、月末に一気に回ります。承認者は他業務を抱えているため、ここで数日止まります。
打ち手:金額で線を引き、基準以下は事後確認に切り替えます。これは 残業が減らない構造的な原因 の発生源Cと同じ構造です。
原因別の効果と着手しやすさ
| 原因 | 打ち手 | 費用 | 着手しやすさ | 効果 |
|---|---|---|---|---|
| ① 受注が未確定 | 確定時点で渡す経路を作る | 中 | 中 | 大 |
| ② 転記 | 転記の廃止・連携 | 中〜高 | 低 | 大 |
| ③ 承認の滞留 | 金額基準で事後確認へ | 低 | 高 | 中 |
③は最も安く、最も早く着手できます。まずここから手をつけると、①と②に取り組む時間が生まれます。
訂正が多い場合は、平準化より先に直す
発行後の訂正が毎月発生している場合、平準化に取り組む前にそちらを潰してください。
訂正は、作成より高くつきます。作り直し、再送、相手先での差し替え依頼、入金の突合ずれ。1件の訂正が波及する範囲は、1件の作成の何倍にもなります。
訂正の原因が「金額の根拠が個人のメモにしかない」ことにある場合は、同じミスが繰り返される会社の共通点 の第2層(入力時の検知)で止められる類のものです。
自動化を検討する前に確認すること
請求業務は自動化の相談が多い領域です。ただし、確定のタイミングが月末のままでは、自動化しても月末に動くだけです。速く終わるようにはなりますが、山は残ります。
総務省の令和8年版情報通信白書によれば、日本企業で何らかの業務に生成AIを利用している割合は86.4%に達しました。それでも日本生産性本部の集計では、日本の時間当たり労働生産性はOECD加盟38カ国中28位のままです。
道具を入れる順序については 業務効率化の進め方 にまとめています。請求業務においても、順序は同じです。
よくある質問(FAQ)
Q1:営業に「確定したら都度送って」と依頼しても守られません。
A:依頼ではなく経路の問題です。都度送る手間が、月末にまとめる手間より大きい限り守られません。営業が普段使っているシステムから自動で流れる形にできれば、依頼は不要になります。
Q2:承認を事後にすると、間違いが通ってしまいませんか。
A:金額で線を引いてください。全件を事前承認にしている状態は、統制が効いているのではなく、リスクの大小を区別していない状態です。基準を決めると、承認者は本当に見るべき案件に集中できます。
Q3:入金消込の山も同時に解消できますか。
A:請求側が平準化されれば、消込側も分散します。ただし消込には相手先の入金タイミングという外部要因があるため、完全な平準化はできません。まず請求側を整えてから取り組んでください。
「締め日をずらせば解決する」という反論にどこまで答えるか
ここまでの説明に懐疑的な方もいるはずです。その反論のうち、最強の形はこうです。
「山の高さは変わらないというが、締め日を分散すれば残業は平準化できるはずだ。現場の意識改革より、カレンダーを動かすほうが速くて確実ではないか」
この反論は、私たちも半分は正しいと考えます。締め日の分散が無意味なわけではありません。実際の運用で私たちが推奨するのは、次の3点です。
- 承認の線引きを先に変える: 金額基準で事後確認に切り替えれば、締め日を動かさずとも滞留は減ります。費用はかからず、明日から始められます。
- 確定の経路を作る: 営業が使う仕組みから自動で流れる形にします。依頼ではなく経路の問題として解くことが条件です。
- 訂正を先に潰す: 発行後の訂正が多い状態では、平準化より修正の撲滅が先です。1件の訂正は1件の作成より高くつきます。
締め日は山の位置を動かすだけであり、山の高さを変えるのは確定のタイミングです。この順序で手を打てば、上記の懸念は現実のものになりません。
まとめ
- 月末の集中は締め日ではなく、前工程が月末まで確定しないことで起きます
- 原因は3つ。未確定の受注、転記、承認の滞留です
- 最も安く早いのは③の承認基準の見直しです。ここから着手してください
- 訂正が多い場合は、平準化より先にそちらを潰します
まず先月の請求業務を振り返り、どの工程で何日止まっていたかを並べてみてください。
参考文献・出典
- 令和8年版 情報通信白書|生成AIの業務利用状況 – 総務省, 2026年7月
- 労働生産性の国際比較2025 – 公益財団法人日本生産性本部, 2025年12月
>> 無料相談はこちら
どの工程で情報が止まっているのか、流れの整理からご相談いただけます。
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。