要点:コスト削減が翌年に戻ってしまうのは、削る順序を間違えているためです。費目を4分類し、削ってよいもの・削ると高くつくものを見分ける基準を整理しました。
- この記事の結論
- 削減額より、削減が続くかどうか
- こんな繰り返しになっていませんか
対象読者:AI開発・システム導入の発注検討者・経営企画担当者
この記事の結論
- コストは「消える費用」「積み上がる費用」「先送りできる費用」「削ると高くつく費用」の4つに分かれます
- 多くの削減施策は2番目と3番目に手をつけ、翌年に元へ戻ります
- 一度削ればゼロが続くのは1番目だけ。そこを最初に探すのが最も効率的です
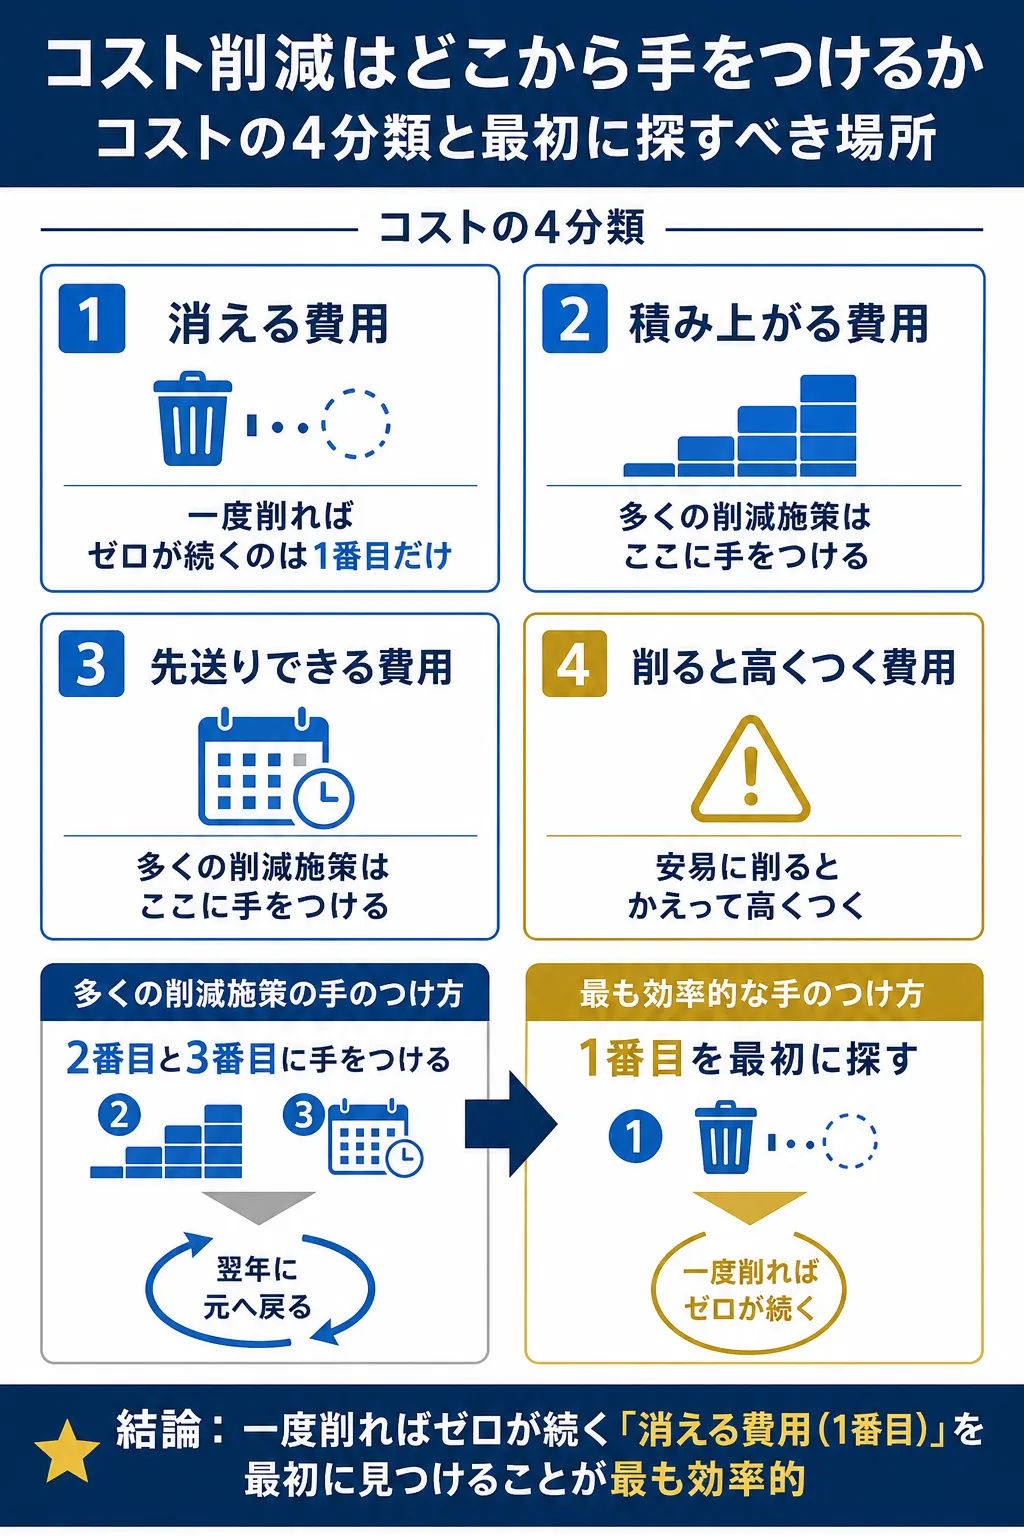
コスト削減は「消える費用」を最初に見つけるのが最も効率的です。
※ この記事は 生産性が上がらない本当の理由 で挙げた3つの論点のうち、「やめていない業務が残っている」を掘り下げたものです。
削減額より、削減が続くかどうか
コスト削減の議論では、いくら削れたかが指標になります。ところが翌年、同じ費目がまた議題に上がる。これが繰り返されている会社は少なくありません。
理由は単純で、削り方が「今年だけ払わない」になっているからです。備品の購入を先送りする、更新を見送る、採用を止める。どれも今年の数字は下がります。そして来年、まとめて戻ってきます。
見るべきは削減額ではなく、その削減が翌年以降も続くかどうかです。
こんな繰り返しになっていませんか
- 毎年同じ費目を「見直し対象」として議題に上げている
- 経費を絞った翌年、まとめて支出が発生した
- 削減の指示は出るが、どこを削るかは各部署任せになっている
- 「聖域なく一律10%」という方針が出たことがある
- 削った結果、別の場所で残業代や外注費が増えた
最後の項目に心当たりがあるなら、それは削減ではなく費用の移動が起きています。
費目を4つに分ける
① 消える費用
やめても、他のどこにも影響が出ない支出。
- 誰も使っていないサブスクリプション
- 読まれていない資料の印刷費
- 形骸化した定例業務にかかる時間
3つ目の見つけ方は 会議が多すぎる会社の共通点 の4分類が、印刷費については 紙の業務が残り続ける理由 が使えます。
特徴:一度削ると、翌年以降もゼロが続きます。削減効果が積み上がる唯一の分類です。
② 積み上がる費用
削ると、別の場所で同額以上のコストが発生する支出。
- 人員(削ると残業代・外注費に転化する)
- 保守費(削ると障害対応費に転化する)
- 教育費(削ると採用費と離職コストに転化する)
3つ目の転化がどう起きるかは 人が辞める理由は面談では出てこない で扱っています。
特徴:帳簿上は減りますが、総額は変わらないか増えます。移動しただけで削減ではありません。
③ 先送りできる費用
今年やらなくても、来年やればよい支出。設備の更新、システムの改修など。
特徴:短期の数字合わせには使えます。ただし先送りには利息がつきます。古いまま運用する期間が長いほど、移行時の費用は上がります。
④ 削ると高くつく費用
短期的には削れるが、中期で確実に高い代償を払う支出。
- 記録・ログの保全
- 二重化・バックアップ
- 契約や法務のレビュー
特徴:削っても、しばらく何も起きません。何も起きない期間があることが、この分類の危険さです。
分類ごとの扱い
| 分類 | 削ってよいか | 翌年以降 | 見つけ方 |
|---|---|---|---|
| ① 消える費用 | 削る | ゼロが続く | 「やめたら誰が困るか」に答えられない支出を探す |
| ② 積み上がる費用 | 慎重に | 別費目に転化 | 削った後に増える費目を先に予測する |
| ③ 先送りできる費用 | 状況次第 | 利息がつく | 先送りの累積年数を確認する |
| ④ 削ると高くつく費用 | 削らない | 事故として顕在化 | 「起きたら最大いくらか」で評価する |
探す順序
第1手:①を洗い出す
支出の一覧を出し、それぞれに 「やめたら誰が困りますか」 と問います。名前が挙がらない支出が①です。
この作業は費用がかからず、効果は即日出ます。そして多くの会社で、想定より多く見つかります。
第2手:②を予測してから触る
人員や保守を削る前に、「削ったら何が増えるか」を先に書き出してください。増える分を差し引いた額が、実際の削減額です。
差し引いてマイナスになるなら、それは削減ではありません。
第3手:③の累積年数を確認する
先送りしている年数を数えます。3年以上先送りしている項目は、先送りをやめたほうが総額は安くなる局面に入っていることが多い領域です。
第4手:④には触らない
削減の議題からは外します。ここを守れるかどうかで、削減施策が「経営判断」になるか「その場しのぎ」になるかが分かれます。
道具を入れることは、削減ではありません
総務省の令和8年版情報通信白書によると、日本企業で何らかの業務に生成AIを利用している割合は 86.4% に達しました。
一方、日本生産性本部の「労働生産性の国際比較2025」によれば、2024年の日本の時間当たり労働生産性は60.1ドル(5,720円)で OECD加盟38カ国中28位、実質上昇率は マイナス0.6% でした。
導入は進み、生産性は動いていない。この状態でツールの費用だけが増えていれば、それは分類②の新規発生にあたります。
道具の導入を削減として計上する前に、確認すべきことが一つあります。その道具によって、やめた業務はありますか。 やめた業務がなければ、支出が増えただけです。
よくある質問(FAQ)
Q1:「一律◯%削減」という方針が出ています。
A:一律の指示は、①が多い部署ほど楽に達成でき、④しかない部署ほど危険な削り方をします。分類の内訳を示したうえで、部署ごとに配分を変える提案をしてください。数字ではなく分類で議論すると、話が通りやすくなります。
Q2:①がもう見つかりません。
A:支出の一覧ではなく、業務の一覧で探してください。①は請求書として現れない形、つまり「時間」として存在していることが多い分類です。誰も読まない資料の作成時間は、帳簿には載りません。
Q3:②を削れと指示されています。
A:削った後に増える費目とその金額を、先に文書で示してください。増加分を含めた収支を示せば、判断の材料になります。示さずに削ると、増えた分は現場の負担として吸収され、記録に残りません。
「削るより稼げ」という反論にどこまで答えるか
ここまでの説明で「コスト削減より売上を増やすほうが大事だ」と感じた方もいるはずです。その反論のうち、最強の形はこうです。
「コストを削る議論に時間をかける会社は縮小均衡に陥る。削ったところで利益は微増にしかならず、その労力を営業や商品開発に回したほうが桁違いのリターンが出る。『やめたら誰が困るか』などと内向きの棚卸しをしている間に、競合は前に進んでいるのではないか」
この反論は、私たちも半分は正しいと考えます。削減だけでは会社は成長しません。実際の運用で私たちが推奨するのは、次の3点です。
- 最初に探すのは①「消える費用」だけにする: 棚卸しと言っても、対象は誰も使っていない支出に限定します。本文の第1手で述べたとおり、この作業は費用がかからず即日効果が出ます。会議1回分の時間で終わらせます。
- ②と④の議論は成長投資の判断と一体にする: 人員・保守・教育といった積み上がる費用の扱いは、削減の話ではなく「どこに投じるか」の話として扱います。削った分を営業や開発に回す前提で議論すれば、縮小均衡にはなりません。
- 道具の導入は「やめた業務」と対で評価する: 新しい支出を増やすときは、対でやめる業務を決めます。これが本文で述べた確認項目です。増やす側の議論と切り離さないことで、削減と投資が両立します。
コスト削減の目的は「支出を小さくすること」ではなく、「成長に投じる原資を、無駄なく生み出すこと」です。この位置づけであれば、上記の懸念は現実のものになりません。
まとめ
- 費目は4分類。一度削ればゼロが続くのは①「消える費用」だけです
- ②を削ると別費目に転化します。移動であって削減ではありません
- ④は削減の議題から外してください。何も起きない期間があることが危険です
- ツール導入を削減に計上する前に、「やめた業務があるか」を確認してください
まず支出一覧に「やめたら誰が困るか」を1行ずつ書き足すところから始めてください。
次に読む
費用の内訳がどう積み上がっているのかを知ると、削れる部分と削れない部分の判断が具体的になります。お見積りの内訳を分解した記事はこちらです。
参考文献・出典
- 令和8年版 情報通信白書|生成AIの業務利用状況 – 総務省, 2026年7月
- 労働生産性の国際比較2025 – 公益財団法人日本生産性本部, 2025年12月
>> 無料相談はこちら
自社の支出がどの分類に属するのか、削減が移動になっていないかの点検からご相談いただけます。
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。