要点:補助金の表面金額だけ見て導入すると後悔する3つの隠れコストを解説。①年間運用・保守費②現場の教育・定着コスト③精算払いのキャッシュフロー負担。それぞれの試算方法と、申請前に織り込むチェックリスト。
- この記事の要約・結論(ダイレクトアンサー)
- 補助金活用の表面費用と見落としがちな「3つの隠れコスト」一覧表
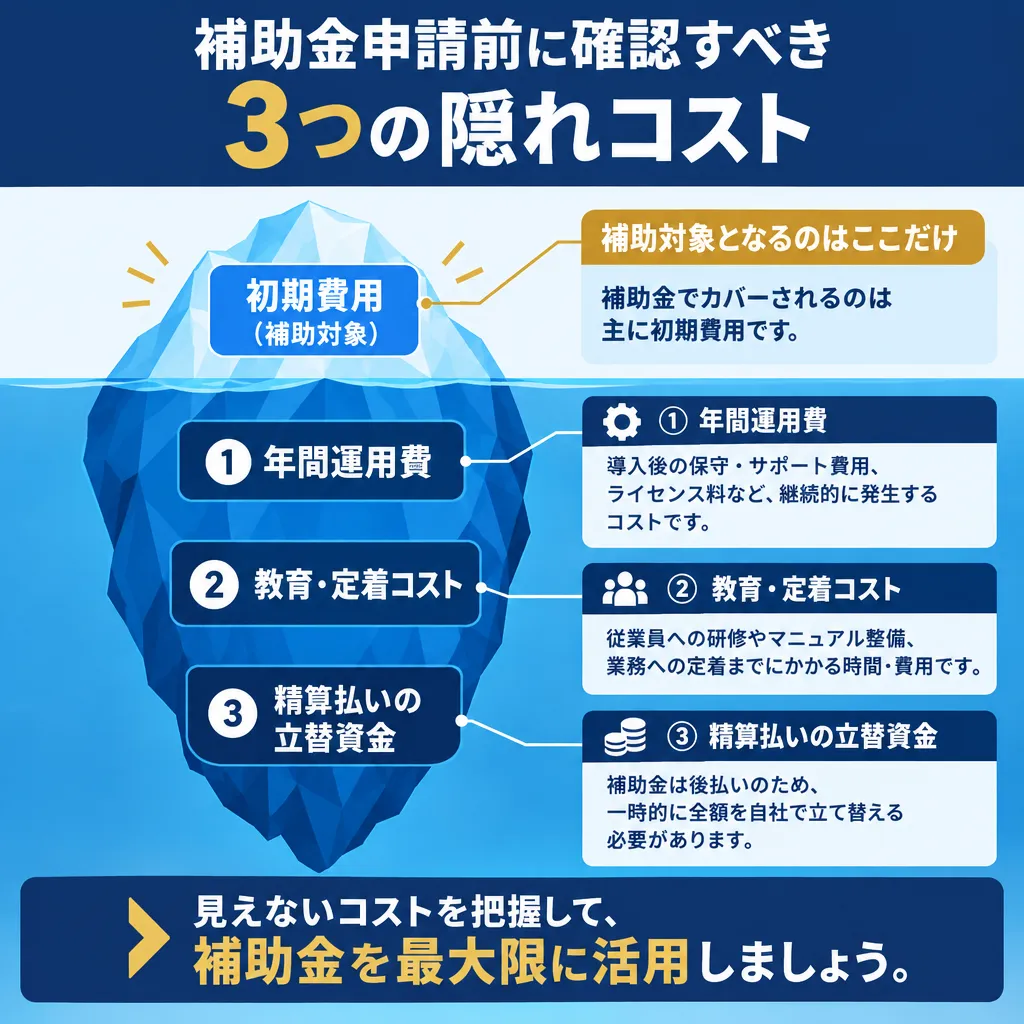
- 補助金の表面金額には含まれていない「3つの隠れコスト」
対象読者:設備工事会社の経営者・積算/見積担当者
この記事の要約・結論(ダイレクトアンサー)
中小企業や設備保守・ビルメン会社がDX・省力化補助金(IT導入補助金、省力化投資補助金、ものづくり補助金等)を活用する際、ベンダー提案書の「実質負担額(補助率1/2〜2/3)」だけを見て導入を即決すると、導入後に予期せぬ赤字や資金ショートに陥る危険があります。
経営判断を大きく歪める「3つの隠れコスト」は、①補助金対象外として毎年発生する「年間運用・保守費(初期費用の8〜12%/年)」、②現場定着のために現場監督や作業員の時間を拘束する「教育・定着人件費(1人あたり十数時間〜)」、③補助金が後払い(精算払い)であるために発生する「半年〜1年間の立替キャッシュフロー負担(資金調達コスト)」です。補助金申請前に「5年間の総所有コスト(TCO)」と「削減効果(年間純効果)」を突き合わせ、精算払いの資金繰りを銀行等と確保した上で投資判断を下すことが成功の絶対要件です。
💡 省力化投資・AI導入前の業務負荷&投資効果チェック
補助金申請やシステム投資を検討する前に、現場のどの業務にボトルネックがあり、真に投資対効果が出るかを業務診断(所要約3分)で客観的に整理できます。
👉 自社の業務ボトルネック・省力化優先度を簡易診断する(無料)
補助金活用の表面費用と見落としがちな「3つの隠れコスト」一覧表
補助金活用の提案書に記載される表面上の金額と、実際に企業が負担する3大隠れコストの内訳、試算目安、および経営対策を一覧表に整理しました。
| コスト分類 | 提案書での見え方(表面) | 導入後に発生する実態(隠れコスト) | 試算の目安・影響度 | 経営者が申請前に講ずべき必須対策 |
|---|---|---|---|---|
| 表面コスト (初期導入費) | 「定価1,000万円が補助金で実質自己負担333万円!」と強調 | 補助対象経費(システム本体・初期設定費)のみが割引対象 | 自己負担額(初期費用の一時支出) | 補助対象外経費(配線工事・追加カスタマイズ等)の有無を事前精査 |
| 隠れコスト① 年間運用・保守費 | 「月額利用料は別途」「次年度以降は通常保守」と小さく注記 | サーバー保守、クラウド利用料、センサー通信費、バージョンアップ費 | 初期費用の約8〜12%/年(5年間で初期額と同等規模に到達) | 2年目以降の確定年間費用を書面提出させ、5年TCO(総保有コスト)で回収試算 |
| 隠れコスト② 現場教育・定着コスト | 「直感的な操作性で誰でもすぐ使えます」と営業説明 | 操作説明会、マニュアル作成、二重入力期間、現場からの問い合わせ対応 | 現場1人あたり月10〜20時間の人件費相当額(数か月間) | 専任の推進リーダーを1名任命し、初期2週間は1現場限定で運用型を確定 |
| 隠れコスト③ 精算払いの立替資金 | 「採択されれば最大◯◯百万円が支給されます」と交付前提 | 納品・支払いが完了し、実績報告の検査が通るまで現金は1円も入らない | 半年〜1年超の全額キャッシュアウト(数百万円〜数千万円) | つなぎ融資(民間銀行や日本政策金融公庫)の事前枠確保・CFシミュレーション |
補助金の表面金額には含まれていない「3つの隠れコスト」
補助金の提案書には、初期費用・補助率・上限額は書かれています。しかし経営判断を歪めるのは、提案書に載っていない(または小さくしか書かれていない)3つの隠れコストです。全国ビルメンテナンス協会の最新実態調査(2026年・第56回)では「賃金上昇が経営を圧迫している」が上位課題であり(67.5%)、キャッシュに余裕のない会社ほど、この隠れコストの影響が大きく出ます。
本記事では、隠れコストの3分類と、それぞれの試算方法を解説します。制度全体の俯瞰は設備保守・ビルメン向け補助金完全ガイド(ピラー記事)をご参照ください。
⚠️ 重要: 本記事は公開情報に基づく解説です。制度の要件・額は変更される場合があります。申請前に必ず最新の公募要領をご確認ください。
1. 隠れコスト①:年間運用・保守費(初期費用の8〜12%)
補助金の対象は初期導入費が中心で、毎年続く保守契約費・クラウド利用料・通信費は全額自己負担です。
試算方法
年間運用費 = システム保守費 + SaaS/クラウド月額×12 + センサー等の維持費 + 通信費
目安: 初期導入額の約 8〜12% / 年
チェックのポイント
- ベンダーに「2年目以降の年間費用」を書面で提出させる
- 補助対象期間(クラウド2年分等)が切れた後の自社負担を計算する
- 5年間の総保有コスト(TCO)で初期額と比較する
年間純効果(削減効果−運用費)がマイナスになる提案は、補助率に関わらず投資不適格です。回収期間の考え方はAI投資回収期間のベンチマークをご覧ください。
2. 隠れコスト②:現場の教育・定着コスト
システム・機器は「導入」しても、現場が使い続けられなければ効果はゼロです。この教育・定着には時間という形のコストがかかります。業界調査でも「教育のための時間を割くのが難しい」が37.6%に達しており、研修リソースの確保自体が課題です。
(出典: 公益社団法人全国ビルメンテナンス協会「ビルメンテナンス情報年鑑2026(第56回実態調査報告書)」)
試算方法
教育コスト = 操作研修の時間 × 参加者の時給 + 業務停滞期間の生産性低下
           + 定着支援(現場でのフォロー)の管理者工数
チェックのポイント
- 操作研修は人材開発支援助成金で賄える可能性があります(経費75%+賃金助成960円/h。計画届の事前提出必須。詳細は解説記事)
- 高齢作業員が試用したうえで「続けられる」ツールかを確認する(入力は写真・音声が原則)
- 導入後1ヶ月の削減時間を実測して記録する(これが次の投資判断の根拠になります)
3. 隠れコスト③:精算払い(後払い)のキャッシュフロー負担
補助金は交付決定後に自社で全額を支払い、実績報告の審査を経てから入金される構造(精算払い・後払い)です。つまり「実質半額」の提案でも、当初は導入総額の全額を手元資金で立て替える必要があります。
試算方法
当初必要資金 = 導入総額の全額(補助額控除前)
現金拘束期間 = 発注〜納品・検収〜実績報告〜入金 までの 3〜6ヶ月
チェックのポイント
- 立替期間中の現預金残高、または金融機関の「つなぎ融資」の可否を確認する
- 交付決定前の発注・支払いは補助対象外になるため、決定前の「早期導入提案」には乗らない
- 複数の補助金を同時に動かすと立替資金が重なるため、スケジュールをずらす設計も有効
「実質半額」の罠の詳細な解説と資金計画の考え方は、ピラー記事のキャッシュフローセクションをご覧ください。資金計画を含めた自動試算は無料AI・省力化投資診断をご利用ください。
4. 3つの隠れコストを申請計画に織り込むチェックリスト
□ ベンダーから2年目以降の年間費用を書面で取得した
□ 5年間のTCO(初期+運用×5年)を計算した
□ 操作研修の計画を作り、人材開発支援助成金の申請段取りを確認した
□ 現場トライアル(3日間以上)で使い続けられるか確認した
□ 当初立替資金(全額)の調達方法を確認した
□ 複数制度の申請スケジュールをずらす設計にした
□ 効果の実測方法(導入後1ヶ月で何を測るか)を決めた
5. よくある質問
Q1. 隠れコストまで含めると、結局どれくらいの利益率で判断すべきですか?
目安として「5年間の純効果(削減効果−運用費の累計)が当初投資額を上回る」ことを最低ラインに、「補助金なしでも2年以内回収」を社内基準にする会社が増えています。判断基準の詳細はAI投資回収期間のベンチマークをご覧ください。
Q2. 運用費が高い提案は全部断るべきですか?
運用費が高くても、削減効果がそれ以上に大きい提案は成立します。重要なのは運用費の絶対額ではなく「年間純効果(E−M)」です。ベンダーには初期費用だけでなく年間費用を明細で提出させ、比較してください。
Q3. 精算払いの立替資金が用意できません。
①交付決定後につなぎ融資を使う、②初期費用の小さいSaaSから段階導入する、③立替負担の軽い制度(クラウド2年分補助のIT導入補助金など)から着手する、の3つの選択肢があります。黒字倒産を招くまで立替える必要はありません(ピラー記事の資金計画セクション参照)。
6. 次のステップ
関連記事
- 【2026年版】設備保守・ビルメン会社が使える補助金・助成金完全ガイド(ピラー記事)
- 「補助金が出るから」で失敗した会社の共通点
- 中小ビルメン・設備保守会社のAI投資回収期間の目安
- 人材開発支援助成金でAI研修を実施する方法
出典・参考資料
- 公益社団法人全国ビルメンテナンス協会「ビルメンテナンス情報年鑑2026(第56回実態調査報告書)」ISBN978-4-907216-58-0
- 各補助金事務局の公開情報(精算払い・対象経費の要件は最新の公募要領を参照)
- 公益社団法人全国ビルメンテナンス協会
- IT導入補助金(デジタル化・AI導入補助金)
- ものづくり・サービス革新生産性向上支援補助金(ものづくり補助金)
- 厚生労働省「人材開発支援助成金」
- 日本政策金融公庫
本記事の情報は2026年9月時点の公開情報に基づく目安です。制度の要件・額は変更される場合があります。申請前に必ず最新の公募要領をご確認ください。
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。