要点:求人票、候補者データ、教育資料、面接知識を再利用し、自社採用を資産として管理する方法を解説します。
- この記事の結論
- 採用費を資産化する5つの対象
- 調査・実装の進め方
対象読者:設備工事会社の採用担当者・経営者
この記事の結論
採用費を資産化するとは、広告費を資産計上することではありません。採用経路、求人の学習、候補者の質問、教育、定着の知識を次の採用で再利用できる状態にすることです。
採用費を資産化する5つの対象
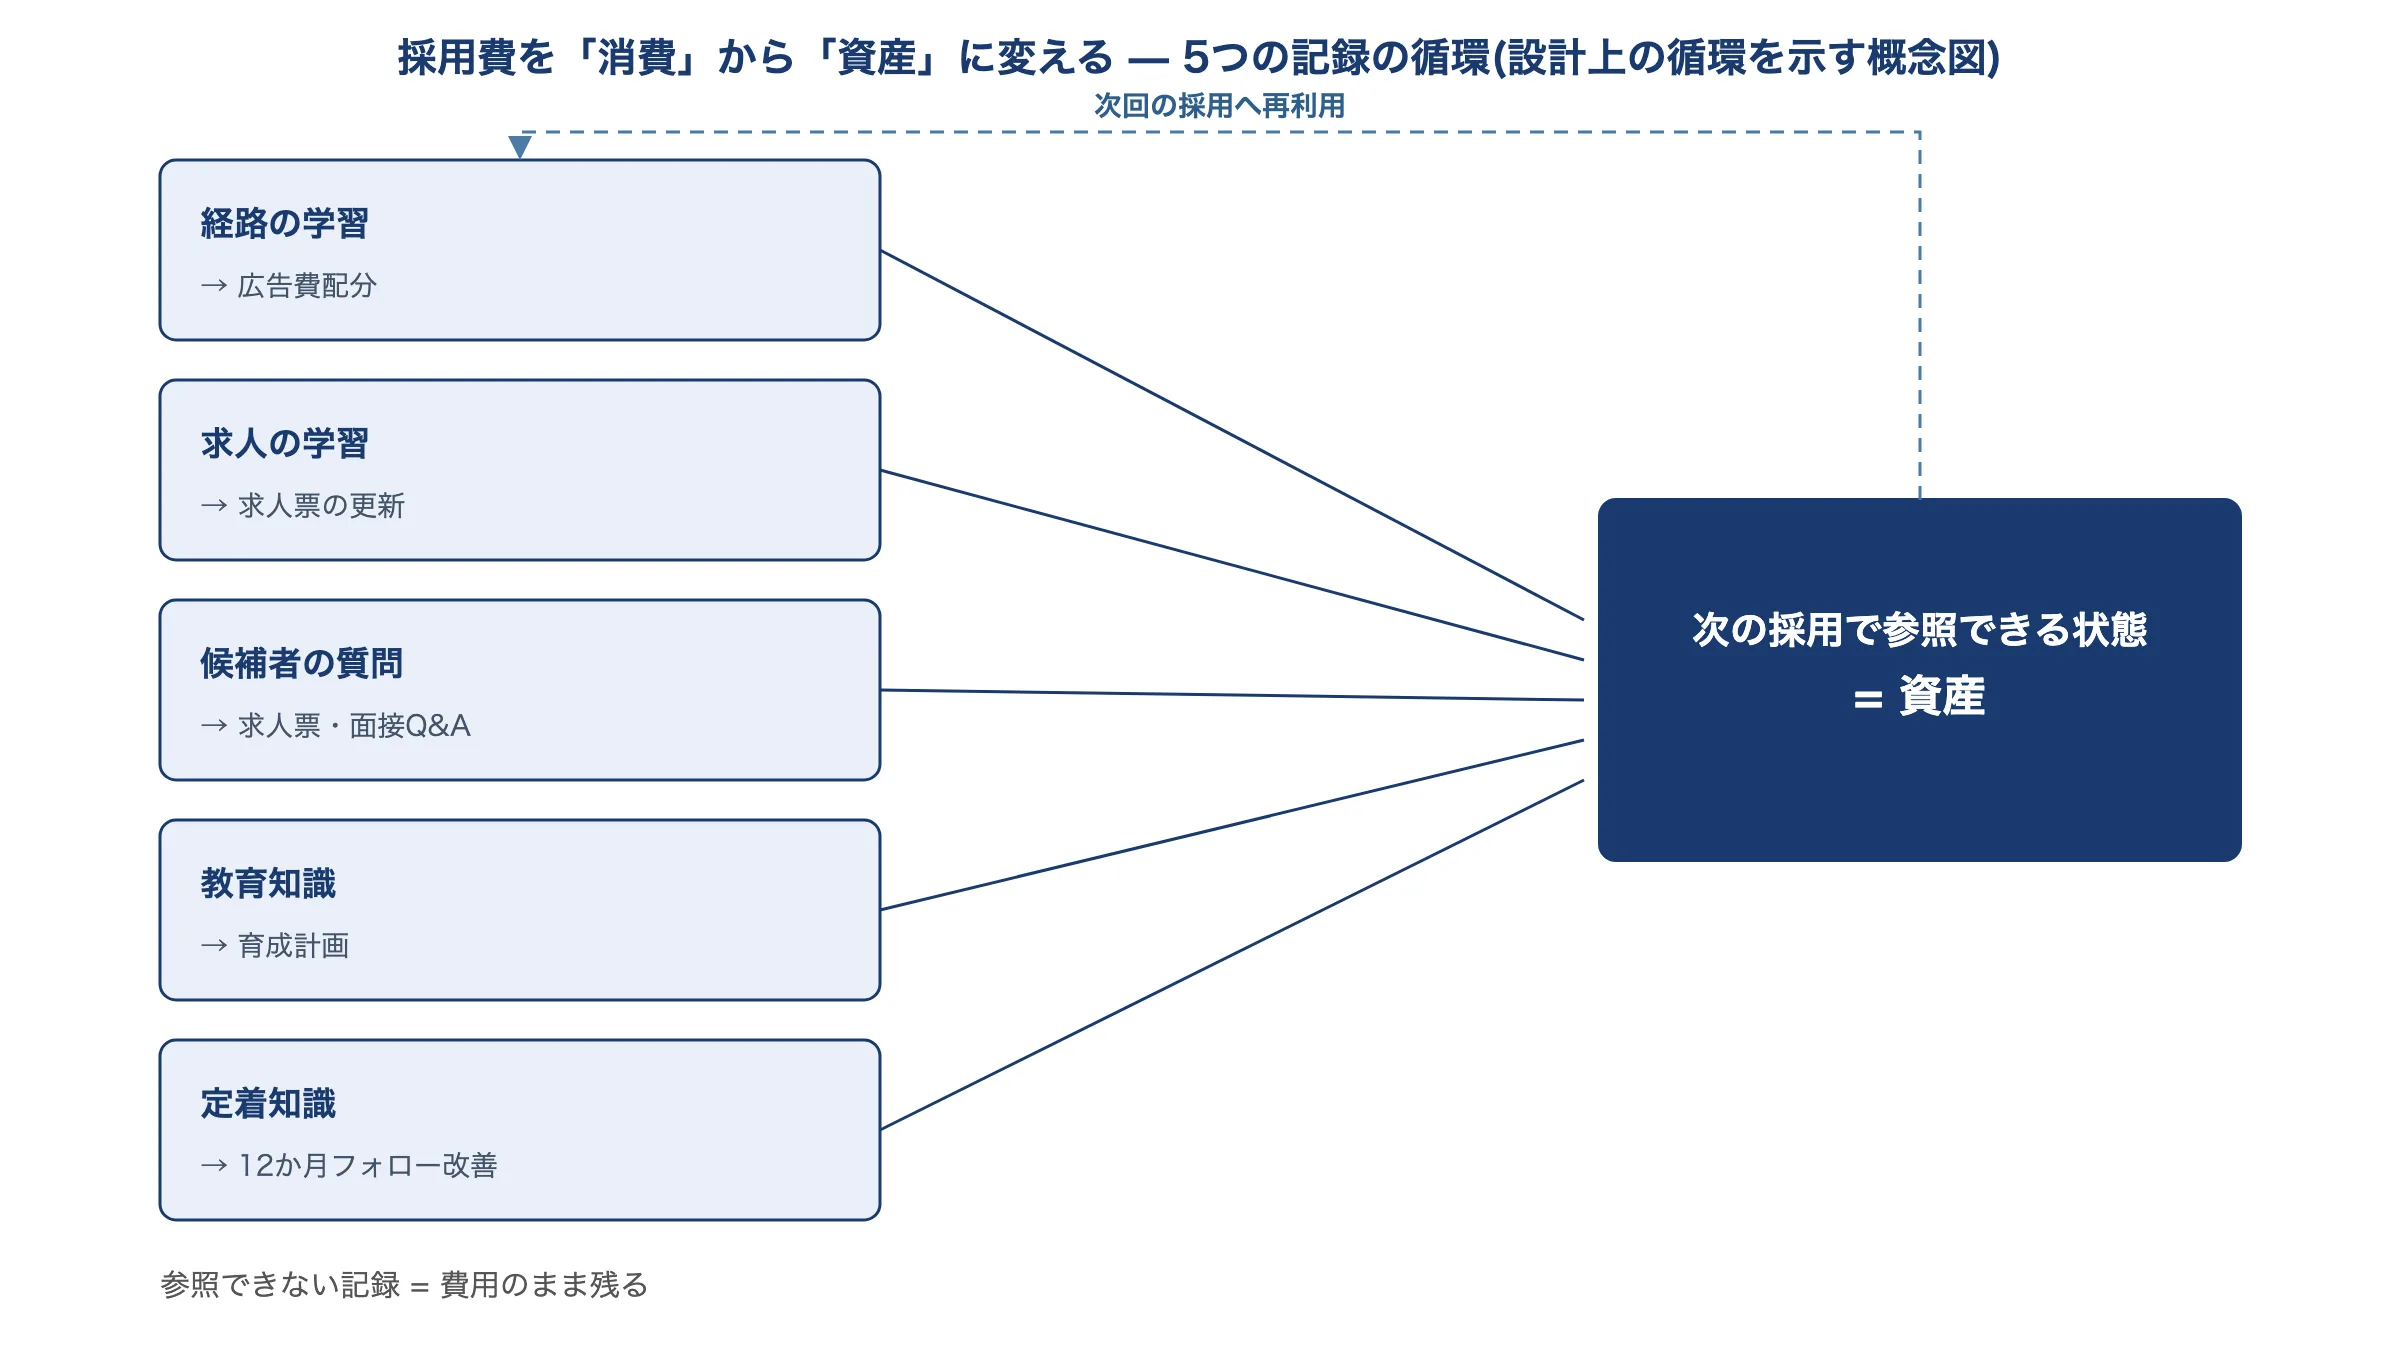
採用活動の中で生まれる記録のうち、次の採用で再利用できる状態にしておく対象を5つに分けます。
| 対象 | 記録する内容 | 再利用先 |
|---|---|---|
| 経路の学習 | どの経路から応募・内定・在籍につながったか | 次回の求人配信の選択、広告費の配分 |
| 求人の学習 | 求人票の版ごとの反応の差、改善の履歴 | 次回の求人票の更新 |
| 候補者の質問 | 面接や説明会で繰り返された質問 | 求人票への追記、面接資料のQ&A |
| 教育知識 | 入社後教育で使った手順書、確認項目、教材 | 次の育成計画、資格取得支援の設計 |
| 定着知識 | 在籍・離職の状況と、その前に起きた出来事 | 入社後12か月フォローの改善 |
資産化とは、広告費を資産計上することではなく、上の5つが次の採用で参照できる状態を指します。1回の採用で終わる記録は費用のまま残り、参照できる記録だけが次回の判断材料になります。なお、候補者の個人情報を含む項目は、保存期間と利用範囲を決めてから扱います。外国人技術者の採用・定着に取り組む会社では、手順書や質問への回答を整えておくほど、言語を横断した再利用がしやすくなると考えます。
調査・実装の進め方
- 前回の採用で生まれた記録を、経路・求人・質問・教育・定着の5種類に棚卸しします
- 次の採用で再利用する項目を決め、使わない項目は破棄条件とともに切り分けます
- 保存場所と更新の担当者を決め、版が分かる状態で保存します
- 個人情報は保存期間と削除条件を決めてから扱い、同意の範囲を確認します
- 次回の採用後に、再利用できた項目とできなかった項目を振り返ります
比較・チェック項目
| 観点 | 確認すること |
|---|---|
| 経路 | 応募・内定・在籍をつないだ経路の記録の有無 |
| 求人 | 求人票の版管理と反応の差分の記録 |
| 教育・定着 | 教育資料と定着の記録が次回に参照できるか |
| 管理 | 保存場所、更新担当、個人情報の保存期間 |
よくある質問
Q. 採用データの資産化は何から始めればいいですか?
経路の記録から始めることが多いと考えます。応募がどの経路から来たかを記録していないと、広告費の判断も次回に活かせないためです。次に、面接で繰り返された質問を求人票に反映する流れを作ると、記録が成果物に変わります。
Q. 候補者の個人情報も資産になりますか?
保存期間と利用目的を定めた範囲でのみ扱います。本人の同意と法令上の要件の確認が必要で、確認できない項目は資産化の対象にしません。
参考文献・出典
資産化を進めるときのつまずき
- 資産の定義があいまいなまま費用を見直す: 何を資産と呼ぶか(求人ページ・選考プロセス・雇用ブランド・応募者リスト・定着の仕組み)を先に決めないと、費用の削減だけが進みます。
- 効果を単年で判断する: 資産化の投資は、翌年以降の応募単価と定着率で回収する構造です。単年の採用費の増減で判断すると、資産化の取り組みは途中で打ち切られます。
- 応募者リストを活用しない: 不採用・辞退した候補者の記録を残さないと、せっかく集めた母集団が次の採用で使えません。連絡先の管理と再接点の設計が資産化の中心です。
まとめ
採用費を資産に変えるとは、費用の対象を「募集」から「次の採用でも使える仕組み」に移すことです。資産の対象を定義し、複数年で効果を判断し、応募者との接点を記録として残す。この3点が、採用を毎年ゼロからやり直す状態から抜けるための設計です。関連して「紹介会社依存と自社採用のコスト比較」で費用構造の整理を補えます。公開情報の資産価値を測る外部ベンチマークとして、AIGENT ACE Equipment Intelligenceが2026年9月に1都2県の電気工事関連企業100社を観測(採用ページ解析40社)した旗艦調査では、給与明記率7.5%・Recruitment Information Score平均18.7点(最高55点)でした。詳細は旗艦レポート。
Q. 資産化の最初の一歩は何ですか?
過去の応募者の記録を整理することです。すでに集まった母集団との再接点は、新しい募集より安く、応募単価も読みやすい形で測れます。
※ 以下の出典は本記事の主題に関連する公的資料です。本文中の数値・制度名の出典として参照してください。
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。