要点:ベテラン技術者の退職がもたらす影響を、暗黙知喪失・外注費増加・手戻りトラブル・採用育成に分解し、設備会社における年間損失金額の算出式と試算モデルを可視化します。
- この記事の結論
- 退職で失うものを計算する枠
- ベテラン退職損失の金額算出式(暗黙知・外注費・手戻りコスト)
対象読者:設備工事会社の施工管理者・育成担当者
この記事の結論
ベテラン社員1名の退職による会社の損失は、給与支払い額の減少といった表面的な数字では到底相殺できません。設備工事会社においてベテランが担っていた「図面に描かれない施工判断」「現場での納まり調整」「元請との折衝」といった暗黙知が失われることで、後任の調査停滞、外注依存によるコスト増加、施工手戻りの急増が発生します。これらを金額換算する算出式を導入することで、技術継承とナレッジ共有への投資価値が明確になります。
退職で失うものを計算する枠
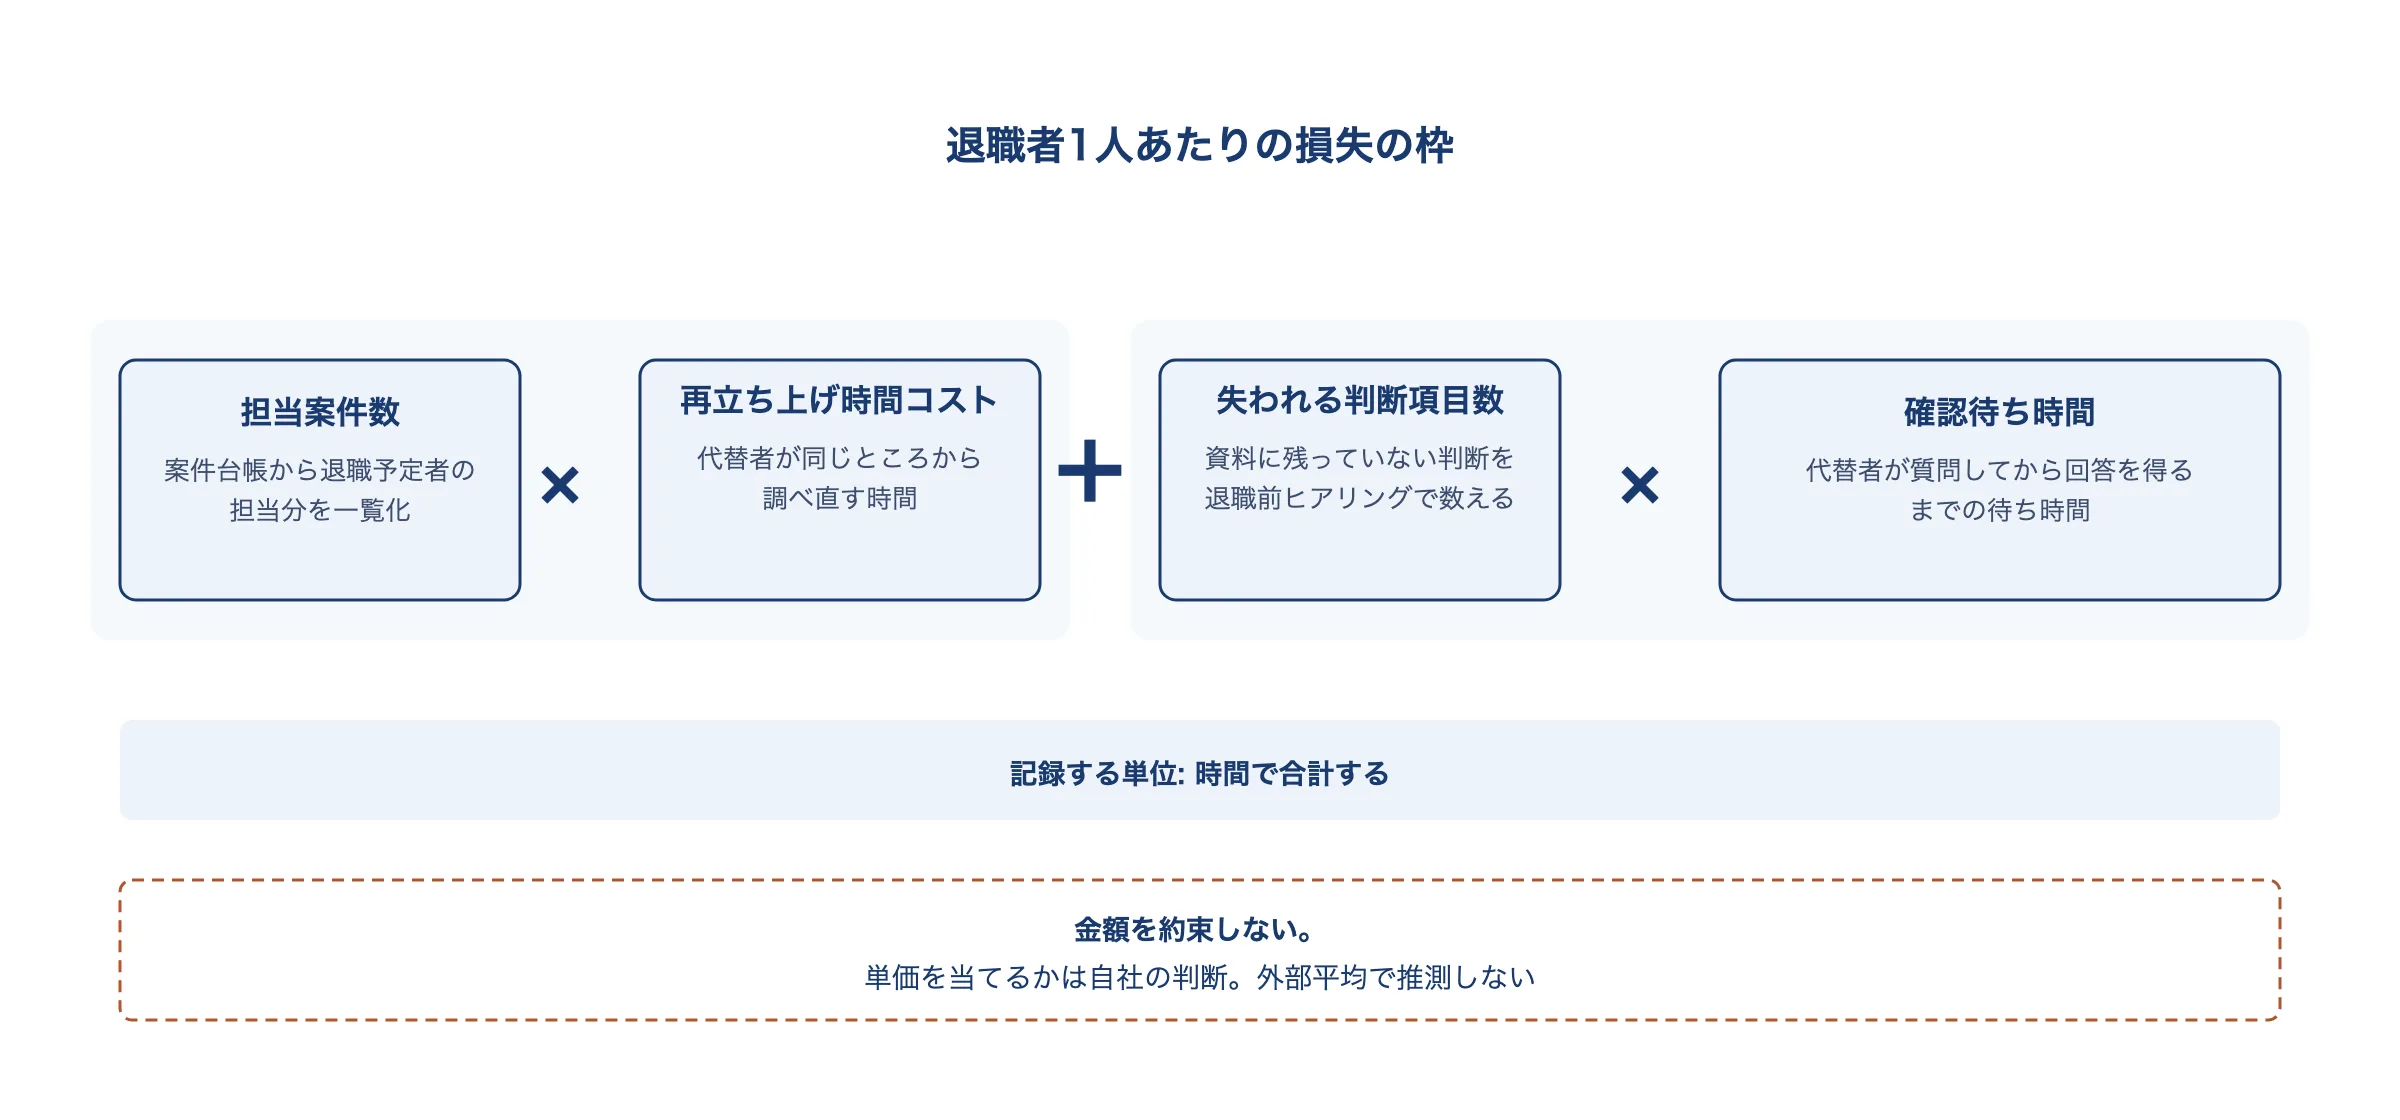
ベテラン退職の影響を評価する際は、まず「どのような業務・判断が失われるか」を記録ベースで棚卸しします。
| 退職損失の要素 | 自社記録での棚卸し方法 | 発生するリスク |
|---|---|---|
| 担当案件の再立ち上げ | 過去の案件台帳・図面・特記仕様書の確認 | 後任者が経緯を調べ直すための工数浪費 |
| 失われる技術判断 | 納まり図、特殊配管ルート、既存改修の取り合い | 判断できる人が社内におらず現場が手待ちになる |
| 外注・専門工事の選定 | 協力会社との単価交渉、職人の手配力 | 安価で融通の利く発注先が失われ外注単価が高騰する |
| 施工手戻り・クレーム | 過去の失敗事例や施主の特殊要望への配慮 | 仕様見落としや取り合い不良による大規模是正工事 |
ベテラン退職損失の金額算出式(暗黙知・外注費・手戻りコスト)
設備工事会社におけるベテラン退職の年間損失額は、以下の4大要素からなる計算モデルで定量化します。
$$text{ベテラン退職に伴う年間総損失額} = text{①暗黙知喪失コスト} + text{②外注費増加コスト} + text{③手戻り・トラブルコスト} + text{④採用・戦力化コスト}$$
1. 各要素の金額算出式
① 暗黙知喪失コスト(調査・手探りによる工数停滞)
ベテランなら即断できた現場の判断や仕様確認を、後任技術者が手探りで調査・再検討するために生じる時間的損失です。
$$text{暗黙知喪失コスト} = text{月間発生する判断項目数} times text{1件あたり手探り調査・確認時間(h)} times text{後任社員の時間単価(円/h)} times 12text{ヶ月}$$
② 外注費増加コスト(内製不能による外部委託化)
ベテランが自社施工・内製管理できていた特殊工程(高難度の冷媒配管、制御シーケンス設定、複雑な申請業務など)を、社内にできる人間がおらず外注せざるを得なくなった差額コストです。
$$text{外注費増加コスト} = (text{外注単価/人工} – text{自社内製労務原価/人工}) times text{ベテラン退職により外注化した年間人工数}$$
③ 手戻り・トラブルコスト(施工不良・仕様確認漏れ)
ベテランの経験則(過去のヒヤリハットや施主固有のクセへの配慮)が引き継がれなかったことによって発生する施工不良の是正費用です。
$$text{手戻り・トラブルコスト} = text{退職後に増加した手戻り・クレーム件数/年} times (text{是正材料費} + text{再施工人工費} + text{現場監督対応費})$$
④ 代替採用・戦力化コスト
後任となる中途採用や若手の育成にかかる実費です。
$$text{採用・戦力化コスト} = text{採用紹介手数料・求人費} + (text{戦力化までの月数} times text{後任者の月額人件費} times (1 – text{戦力化度率}))$$
2. ベテラン技術者(年収600万円・勤続20年)1名退職時の年間損失試算表
配管・空調設備会社において、現場代理人・主任技術者クラスのベテランが1名退職した場合の現実的な年間損失シミュレーション例です。
| 損失項目 | 算出根拠・シミュレーション条件 | 年間損失試算額 |
|---|---|---|
| ① 暗黙知喪失コスト | 月30件の判断 × 調査時間2h × 後任単価3,000円/h × 12ヶ月 | 2,160,000円 |
| ② 外注費増加コスト | 外注単価35,000円 − 内製原価22,000円 = 差額13,000円/日 × 年間120人工 | 1,560,000円 |
| ③ 手戻り・トラブルコスト | 納まり不良等の手戻り年4件増加 × 1件あたり是正費800,000円 | 3,200,000円 |
| ④ 採用・戦力化コスト | 人材紹介手数料(年収35%=210万円)+ 立ち上がり期間6ヶ月の育成ギャップ150万円 | 3,600,000円 |
| 合計(ベテラン1名あたり) | 退職から1年間で発生する実質的な企業損失 | 10,520,000円/年 |
この試算が示すように、ベテランの給与600万円が浮いたとしても、会社全体では年間1,000万円以上の純損失を被ることになります。特に手戻りトラブルや外注費の高騰は、案件の粗利率を直接毀損します。
調査・実装の進め方
- 退職予定者、または定年を控えたベテランをリストアップし、担当案件と属人的な役割を一覧化します
- 業務を「図面に残るもの」と「頭の中にしかない判断」に分類します
- 上記の算出式に自社の実績単価(後任人件費、外注差額、過去の手戻り是正実績)を当てはめ、退職リスクの想定損失額を試算します
- 試算結果を基に、退職の6ヶ月〜1年前から動画やAIを活用したナレッジ記録の優先順位を決定します
- 退職後は手戻り発生率と外注費の推移をモニタリングし、ナレッジの抜け漏れを是正します
比較・チェック項目
| 観点 | 確認すること |
|---|---|
| 案件の棚卸し | 担当案件が台帳化され、後任者への引き継ぎ範囲が明確か |
| 暗黙知の可視化 | 特殊工具の使い方、配管納まりの勘所が動画やメモで記録されているか |
| 外注リスクの把握 | ベテランが抜けることで内製できなくなる工程が特定されているか |
| トラブル予防 | 過去にベテランが防いでいたヒヤリハット事例が一覧化されているか |
よくある質問
Q. 金額で示さないと経営層が技術継承に投資してくれません。どう説得すべきですか?
給与削減分と「外注費の増加・手戻り是正費・後任の工数ロス」の対比表を提示してください。特に「手戻り是正費」と「外注費増加」は決算書の原価にダイレクトに現れるため、経営層が最も危機感を抱く指標です。
Q. 定年退職まで残り3ヶ月ですが、今からでも間に合いますか?
全業務の網羅は間に合いませんが、「過去3年間で発生した高難度トラブルの対応方法」と「自社でしか扱えない特殊配管の施工ポイント」に絞って動画とQ&Aを残すことで、損失の6〜7割を防ぐことが可能です。
Q. 退職後の影響を追跡する仕組みはどのように作ればよいですか?
案件ごとの粗利率の低下理由に「外注費増加(内製不可)」「施工手戻り是正」の項目を追加し、月次で集計します。
損失の計算を進めるときのつまずき
- 給与の減額だけを効果と数える: 退職で失われるのは給与ではなく、その人が担保していた判断・調整・品質保証の機能です。代替コスト(外注・採用・手戻り)を含めて評価してください。
- 金額化できない損失を無視する: 知識の喪失は数値化が難しいため放置されがちです。本記事のように「調査拘束時間」や「外注差額」に分解することで、客観的な金額換算が可能になります。
- 退職後の影響を追跡しない: 退職後に止まった工程や増えた残業を記録して初めて、知識損失の実態が掴めます。
まとめ
ベテラン1人の退職で失われるものは人件費ではなく、会社の施工Capacityと利益率の源泉です。「暗黙知喪失・外注費増加・手戻りコスト」を金額換算することで、技術継承のデジタル化やマニュアル作成への投資対効果を定量的に証明できます。関連して「ベテラン依存のリスク」も併せてご確認ください。
参考文献・出典
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。