要点:新人教育を説明、同行、レビュー、再説明に分け、先輩社員の指導拘束時間と人件費から設備会社の教育コスト・年間損失額を試算・計算する方法を解説します。
- この記事の結論
- 教育時間を計算する枠組み
- 教育コスト計算モデル(計算式+年間損失額シミュレーション)
対象読者:設備工事会社の施工管理者・育成担当者
この記事の結論
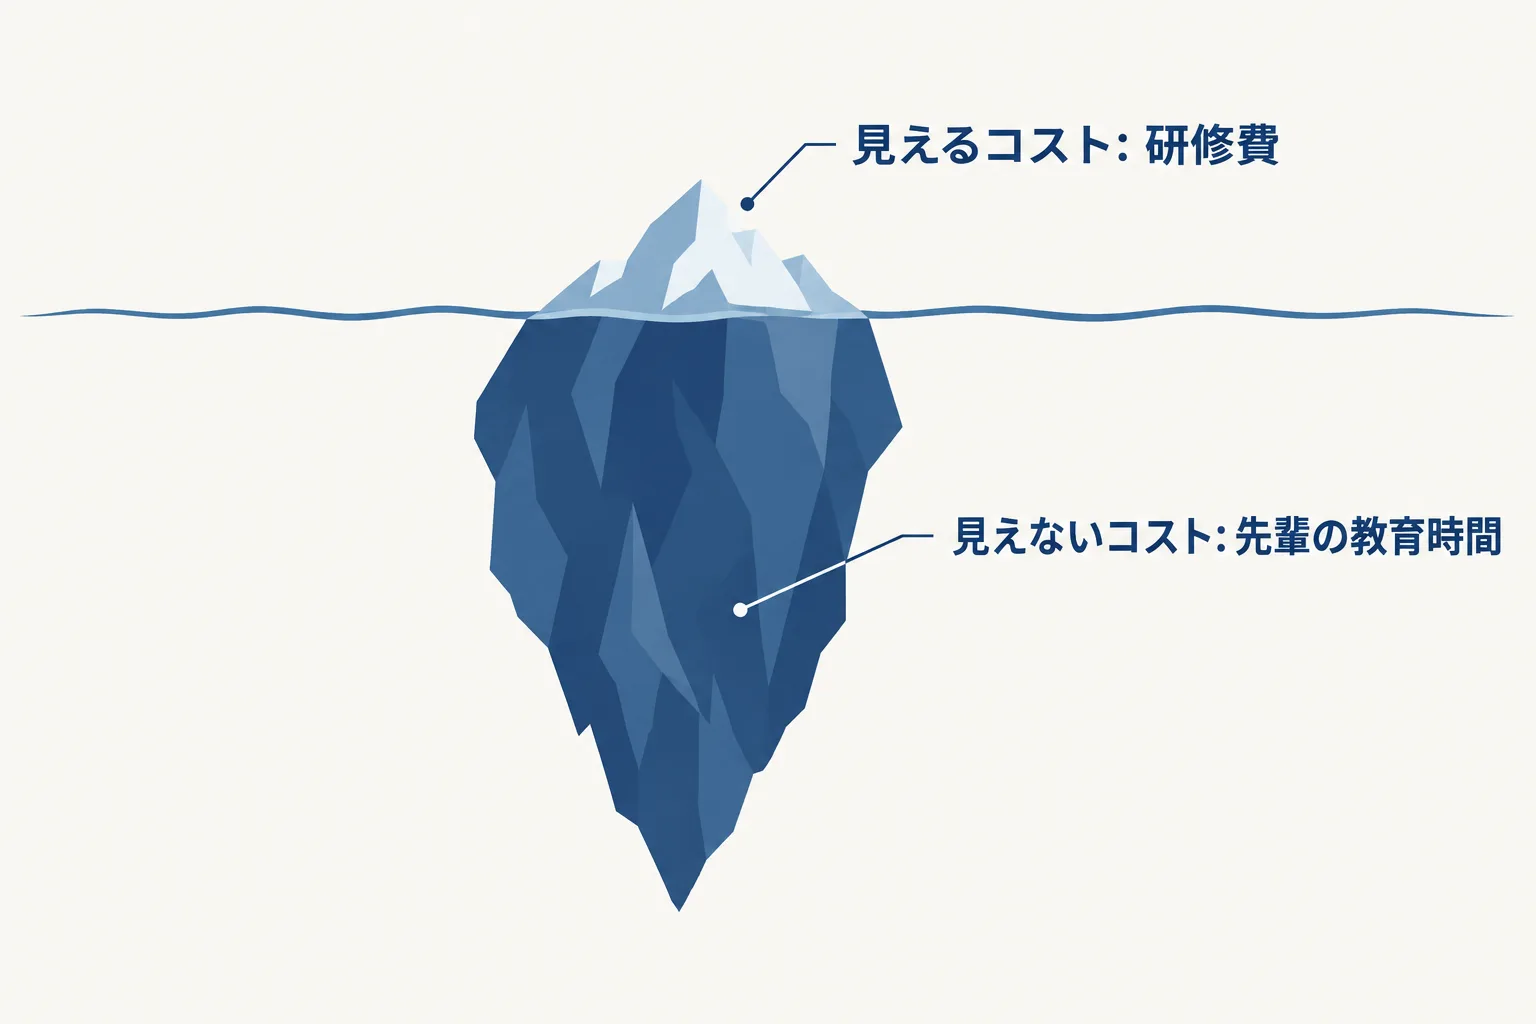
設備会社の新人教育にかかる本当のコストは、外部研修の受講料ではなく「指導のために先輩社員が現場や本来業務から拘束される時間の人件費」と「現場を離れることによる施工粗利の機会損失」です。感覚値ではなく、指導拘束時間と人件費を掛け合わせた計算モデルを構築することで、育成コストと業務改善の投資対効果が客観的に算出できます。
教育時間を計算する枠組み
教育コストを可視化する第一歩は、先輩社員が新人指導に使っている実拘束時間を特定することです。この時間は次の基本式で集計します。
月次の教育負荷(時間)= 週あたり教育拘束時間 × 教育担当者数 × 期間(週数)
式の要素は感覚や推測ではなく、日々の作業記録から客観的に埋めます。
| 記録する項目 | 記録する内容 | 測定の目的 |
|---|---|---|
| 内容 | 何を説明したか(配管図面読解、施工手順、安全確認等) | 重複指導の有無と標準化候補の特定 |
| 開始・終了 | 説明・同行・指示出しの開始時刻と終了時刻 | 先輩社員の実拘束時間の算出 |
| 確認・レビュー | 新人の作業確認、検査、手戻りチェックに要した時間 | 単独作業への移行度合いの判定 |
| 手戻り理由 | やり直しが発生した場合の原因分類(指示不足・理解不足等) | 教材不足や教育プロセスの欠陥特定 |
この時間記録をベースに、次項の「教育コスト計算モデル」に当てはめて金額試算を行います。
教育コスト計算モデル(計算式+年間損失額シミュレーション)
教育時間を把握した上で、先輩社員の指導拘束に伴うコストと現場機会損失を金額換算します。
1. 教育コスト算出式
設備会社における新人教育コストは、以下の3つの要素で構成されます。
$$text{総教育コスト} = text{①先輩指導拘束人件費} + text{②施工機会損失コスト} + text{③手戻り是正コスト}$$
- ① 先輩指導拘束人件費:
$$text{月間指導拘束時間(h)} times text{先輩社員の時間単価(円/h)} times text{育成期間(月)}$$
※時間単価は「(基本給+諸手当+法定福利費+賞与引当)÷ 月間所定労働時間」で算出。 - ② 施工機会損失コスト(先輩が現場を離れることで得られなかった限界利益):
$$text{月間指導拘束時間(h)} times (text{現場請求単価/h} – text{労務原価/h}) times text{育成期間(月)}$$
※先輩が現場で施工または施工管理を行っていれば稼げたはずの粗利分。 - ③ 手戻り是正コスト:
$$text{指導不足による月間手戻り件数} times (text{再施工労務費} + text{材料廃棄・追加調達費})$$
2. 新人1人あたりの年間教育コスト・損失額シミュレーション表
以下は当社試算による年間シミュレーション例です:中堅・ベテラン社員(月給40万円を前提とした諸経費込時間単価3,500円 ※1、現場粗利創出単価5,000円/h ※2)が新人1人をOJT指導する場合を想定しています(単価・金額・時間はすべて当社が設定した試算前提であり、実績値・公的統計ではありません)。
【当社試算の前提条件】
- 先輩社員モデル:月給40万円を想定(当社設定のモデル値)
- ※1 時間単価3,500円:本文の算出式「(基本給+諸手当+法定福利費+賞与引当)÷ 月間所定労働時間」に基づく当社設定値。内訳(諸経費率・月間所定労働時間)は本記事では開示していないため要オーナー確認
- ※2 現場粗利創出単価5,000円/h:当社設定のモデル値。積算根拠(請求単価・労務原価の内訳)は本記事では開示していないため要オーナー確認
- 月間指導拘束時間(当社設定のモデル値):導入期60時間/月(約3h/日)・育成期40時間/月(約2h/日)・自立移行期20時間/月(約1h/日)
- 育成期間:12か月(導入期1〜3ヶ月目・育成期4〜6ヶ月目・自立移行期7〜12ヶ月目)という当社設定のフェーズ区分
- 手戻り是正費(当社設定のモデル値・月平均):導入期80,000円・育成期50,000円・自立移行期20,000円。件数単価の内訳は本記事では開示していないため要オーナー確認
| 育成フェーズ(期間) | 月間指導拘束時間 | ①指導拘束人件費(単価3,500円) | ②施工機会損失(粗利5,000円) | ③手戻り是正費(月平均) | 合計月間コスト |
|---|---|---|---|---|---|
| 導入期(1〜3ヶ月目) 終日同行・手取り足取り指導 | 60時間/月 (約3h/日) | 210,000円 | 300,000円 | 80,000円 | 590,000円/月 |
| 育成期(4〜6ヶ月目) 半日同行・指示・確認 | 40時間/月 (約2h/日) | 140,000円 | 200,000円 | 50,000円 | 390,000円/月 |
| 自立移行期(7〜12ヶ月目) 要所確認・質疑応答対応 | 20時間/月 (約1h/日) | 70,000円 | 100,000円 | 20,000円 | 190,000円/月 |
| 年間合計(新人1名あたり) | 420時間/年 | 1,470,000円 | 2,100,000円 | 510,000円 | 4,080,000円/年 |
この当社試算によれば、新人1人を育てるために先輩社員は年間約420時間拘束され、実質400万円超の教育コスト(人件費+粗利機会損失+手戻り)が発生する計算になります(いずれも当社試算。新人2名で800万円規模というのは単純倍にした試算例であり、実績値ではありません)。
この損失を圧縮するためには、「先輩が口頭で教える時間」を動画マニュアルやAIによる標準化ナレッジへ置き換え、拘束時間を半減させるアプローチが極めて有効です。
調査・実装の進め方
- 対象を新人1人、指導役の先輩1人、期間を1か月に限定して記録を開始します
- 内容、開始・終了、確認・レビュー、手戻り理由の4項目を記録シートに定義します
- 先輩が作業の合間に記録できるよう、スマートフォンの音声入力や1日数行で完了する運用にします
- 月末に拘束時間を集計し、上記の計算式に基づいて自社の教育コストを算出します
- 質問頻度の高い項目や共通の手戻りを特定し、優先的にマニュアル動画やFAQとして整備します
比較・チェック項目
| 観点 | 確認すること |
|---|---|
| 記録の運用 | 4項目が定義され、先輩社員に過度な入力負荷なく継続できているか |
| 計算式の精度 | 時間単価と粗利単価が自社の直近決算・原価データに基づいているか |
| 機会損失の認識 | 人件費だけでなく、先輩が現場に出られない機会損失を含めて評価しているか |
| ナレッジ化 | 重複する質問や指導内容が動画やドキュメントに変換されているか |
よくある質問
Q. 記録をつけること自体が先輩社員の負担になりませんか?
4項目に限定し、日報やチャットツールでの短文メモで済む運用にします。最初から全業務を記録するのではなく、指導のコアとなる1ヶ月間をサンプリング測定するだけでも十分な試算精度が得られます。
Q. 施工機会損失まで計算に含める必要はありますか?
経営判断において不可欠です。設備業の売上・粗利は技術者の稼働時間(Capacity)に直結しているため、先輩が指導に拘束されて現場を離れることは、売上・粗利の直接的な減少を意味します。
Q. 記録はどのくらいの期間続けますか?
新人が単独で安全に現場作業を完結できるようになる「独り立ち」までが基本です。途中で止めると、教育負荷の推移や手戻り改善の効果が検証できなくなります。
記録を進めるときのつまずき
- 教えた時間を本人の感覚で申告させる: 記憶ベースの申告は過小になりがちです。作業の区切り(朝礼・現場移動・終業)で都度記録する様式の方が客観的なデータが得られます。
- 教育の質を数値化しようとする: まず記録すべきは「時間」という事実です。質の評価は、新人の到達業務リストや施工品質のチェック結果と組み合わせて総合的に評価します。
- 記録を先輩社員の査定に使う: 教育時間の記録を評価に使うと、申告を過少に抑える心理が働きます。あくまで組織の業務配分と標準化のための調査であることを周知徹底してください。
まとめ
新人教育に先輩社員が何時間使っているかは、設備会社の収益性と成長限界を左右する重要指標です。本記事の計算モデルを用いることで、感覚論から脱却し、教育のデジタル化や標準化に向けた投資対効果を定量的に経営層へ提示できるようになります。関連して「新人は何か月で戦力になる?」も併せてご参照ください。
参考文献・出典
- 国土交通省・厚生労働省「建設業の人材確保・育成に向けた取組を進めていきます〜令和8年度予算案の概要〜」(一次情報、リンク有効確認日:2026-09-20)
※本記事の金額試算(420時間・400万円等)の根拠ではなく、業界の人材確保・育成の背景資料として掲載 - 国土交通省「【CCUSポータル】能力評価制度について」(一次情報、リンク有効確認日:2026-09-20)
※同上(背景資料であり、金額試算の根拠ではない)
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。