要点:人員を配置する常用型と、成果で請ける請負型の違いを、原価の性質(固定か変動か)から整理し、契約形態別の採算管理の方法を解説。増員判断を感覚でやったときに粗利が半減する計算例と、混合設計の手順を扱います。
- この記事の結論
- 課題:契約形態の性質を混ぜたまま運用している
- 仕組み・手順:形態別の採算管理を始める4ステップ
対象読者:設備工事会社の経営者・積算/見積担当者
この記事の結論
常用型(人員配置型)と請負型(成果請負型)の違いは「原価が固定になるか、変動のままか」です。増えるのは請負型、採算を守り切るべきは常用型。両者の採算を別々に管理し、増員判断を数字で行う仕組みが、人手不足時代の契約設計の本体です。
課題:契約形態の性質を混ぜたまま運用している
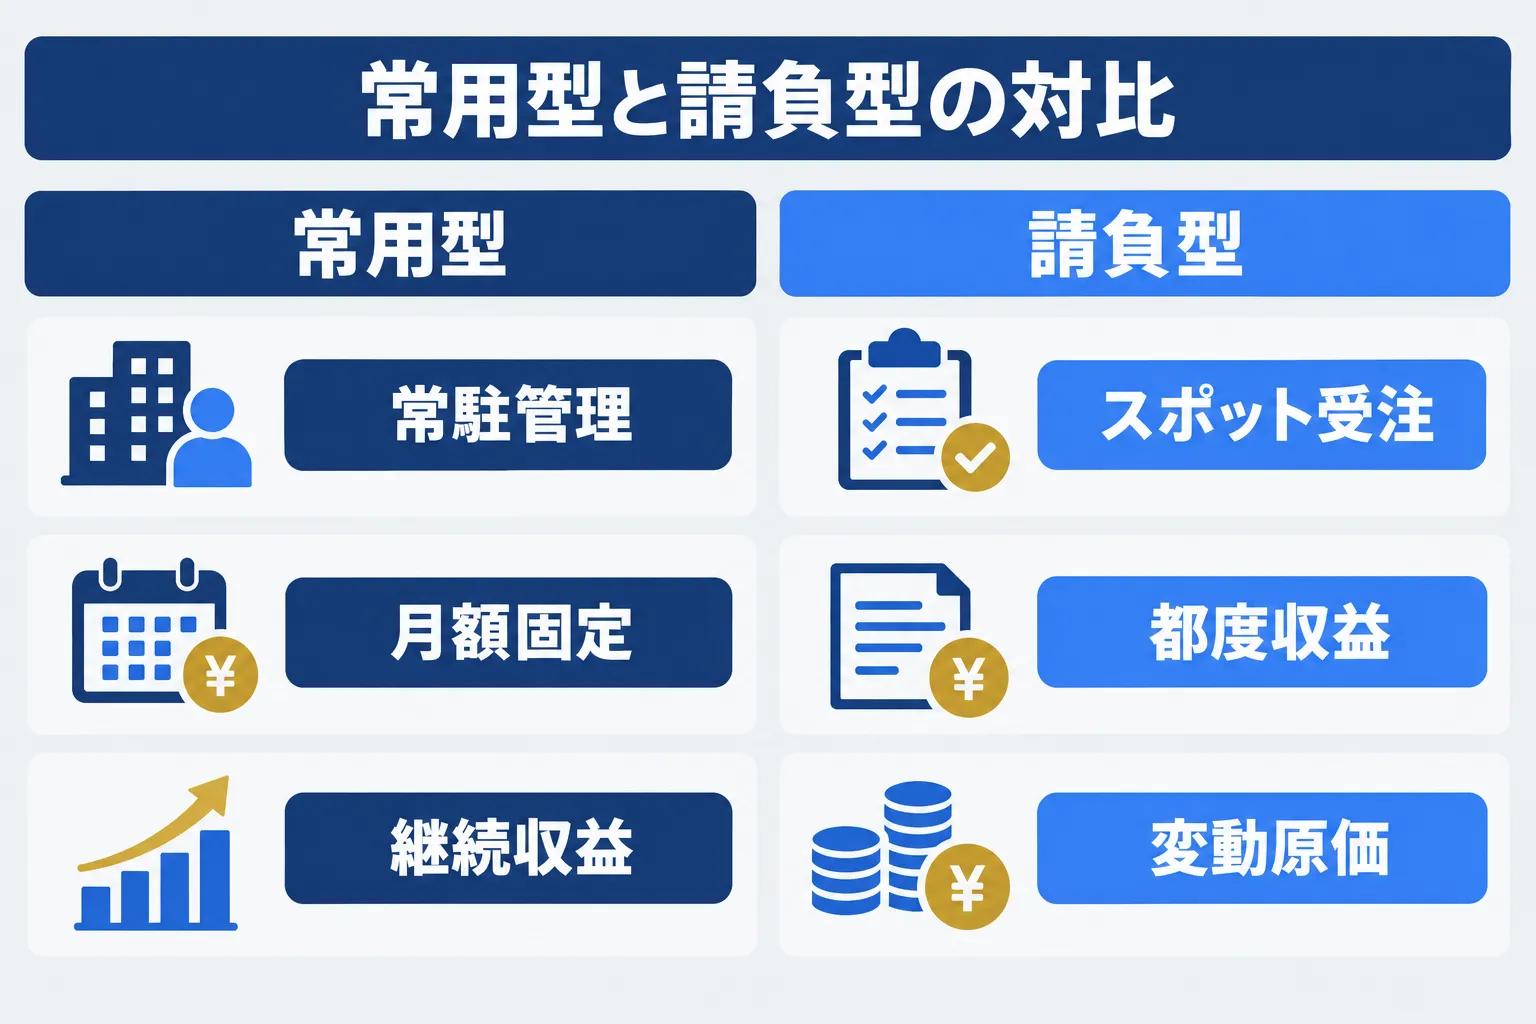
ビルメン・設備管理の受託には、大きく2つの形態があります。
| 比較項目 | 常用型(人員配置型) | 請負型(成果請負型) |
|---|---|---|
| 代表例 | 常駐管理、専属巡回、監視業務 | 清掃・設備メンテ・修繕のスポット受注 |
| 原価の性質 | 固定(人員を置いた時点で毎月発生) | 変動(実施の都度発生) |
| 売上の性質 | 月額固定(ストック) | 都度・都時(フロー) |
| リスク | 需要減でも人件費が下がらない | 実施しない月は売上ゼロ |
| 強み | 継続収益・物件への深い理解 | 必要なときに必要な分だけ |
よく起きている混線
- 請負型なのに追加時間を無料で足す: スポット清掃の追加を「ついでだから」と追加請求せずに受ける。原価は変動なのに、収入が固定のままで済まされる。
- 常用型なのに増員を感覚で決める:「テナントが増えたから1人増やそう」の判断で、増えた人件費に見合う委託料の改定を取れないまま増員する。
- 採算管理が合算: 常用型と請負型の粗利が1つの数字に混ざり、どちらの構造が利益を作り、どちらが削っているかが見えない。
契約形態の混線は、月次の採算を見ても原因が特定できない状態をつくります。まず形態別に分けて見ることが改善の入口です。物件の原価構造の全体像は「ビルメンの原価構造を分解する|人件費比率と粗利率の計算方法」を参照してください。
仕組み・手順:形態別の採算管理を始める4ステップ
- 契約を形態別に分類: 全契約を常用型・請負型(+ハイブリッド)に分け、収入と原価の性質を明記した一覧をつくります。
- 常用型は「人件費固定→粗利の吸い上げ」で管理: 月次で「委託料 −(配賦後の人件費+外注費)」を追跡し、賃上げ分を転嫁または効率化で吸収する計画を年次で持ちます。
- 請負型は「実単価」で管理: 1件あたりの実施時間・人員・経費から実単価を算出し、低すぎる単価の作業メニューを改定対象にします。追加作業は追加請求が原則の運用にします。
- 増員・増件の判断基準を事前設定: 常用型の増員は「増えた人件費 ≤ 増える委託料(または削れる外注費)」を数値で確認してから行います。感覚での増員をやめるのが要点です。
実際の契約は、常用型と請負型の混合形になることが多いです。例えば「常駐管理1名(常用型)+月2回の高圧洗浄(請負型)+年度ごとの設備改修(都度見積り)」のように、1物件の中で性質の異なる収益が並びます。混合契約では、形態ごとに収支を分けて集計する合意を契約時に作っておくのが安全です。委託料の総額だけが決まっていると、原価の上昇がどの部分を圧迫しているかが分からず、更新交渉で一括値下げ要求に耐えられません。内訳が見える契約は、部分ごとの合理的な調整を可能にします。
請負型の単価改定を検討するときの前提として、延床面積・用途別の費用相場とお見積り内訳の読み方は「ビルメンテナンスの費用相場・見積もり内訳と会社選びの比較基準【延床面積・用途別】」で整理しています。
数値例:感覚増員が粗利を半減する計算(試算)
計算式は「委託料 −(常駐人件費 + 外注費)= 粗利」です。
常駐2名体制の物件を考えます。月人件費は1名45万円(給与+社保+経費込み・試算)、外注費5万円、月額委託料120万円とします。
- 現状の粗利:120万円 −(90万円 + 5万円)= 25万円/月(粗利率約21%)
テナント入居が増え、常駐3名体制(人件費135万円)に増員したとします。委託料の改定交渉が進まないまま据え置きだと:
- 増員後の粗利:120万円 −(135万円 + 5万円)= −20万円/月(赤字)
委託料を150万円に改定できた場合は:
- 改定後の粗利:150万円 −(135万円 + 5万円)= 10万円/月(粗利率約6.7%・試算)
つまり増員1名(月45万円)に見合う委託料の改定が取れないと、粗利は25万円からマイナスまで一気に落ちます。増員判断は「45万円を誰が払うのか」の答えが書けてからにするのが、常用型契約の鉄則です(すべて試算)。
よくある失敗
- 請負型の追加作業を無料で受ける:「ついで」の積み重ねが、実単価の崩壊と現場の過負荷になります。追加は追加請求、の運用ルールを先に決めます。
- 常用型の増員を現場の声だけで決める: 現場の疲弊は事実として扱いますが、増員の意思決定には「増える委託料・削れる外注・守れる品質」の数字が必要です。
- 形態別の採算を合算したまま分析する: 混ざった数字では「常用型で削り、請負型で稼ぐ」構造が見えません。分類の1枚の表から始めてください。
よくある質問
Q. 常用型と請負型はどこを見て使い分ければいいですか?
原価が固定になるか、変動のままかです。常用型(常駐管理・専属巡回・監視業務など)は人員を置いた時点で毎月人件費が発生し、売上は月額固定のストック。請負型(清掃・設備メンテ・修繕のスポット受注など)は実施の都度に原価が発生し、実施しない月は売上ゼロです。増えるのは請負型、採算を守り切るべきは常用型として、両者の採算を別々に管理します。
Q. 常用型の増員判断はどう決めればいいですか?
「増えた人件費 ≤ 増える委託料(または削れる外注費)」を数値で確認してから行います。記事の試算では、常駐2名体制(月人件費90万円・外注費5万円・委託料120万円・粗利25万円)の物件で3名に増員して委託料が据え置きだと粗利は−20万円の赤字、150万円に改定できれば10万円の黒字になります。増員判断は「45万円を誰が払うのか」の答えが書けてからです。
Q. 1つの物件に常用型と請負型が混ざる場合はどう管理すればいいですか?
形態ごとに収支を分けて集計する合意を契約時に作っておきます。「常駐管理1名(常用型)+月2回の高圧洗浄(請負型)+年度ごとの設備改修(都度見積り)」のように1物件の中で性質の異なる収益が並ぶため、委託料の総額だけが決まっていると原価の上昇がどの部分を圧迫しているか分からず、更新交渉で一括値下げ要求に耐えられません。内訳が見える契約は、部分ごとの合理的な調整を可能にします。
自社の状況を確認する
契約形態別の採算構造と、増員・値下げ判断の仕組みの整備状況を診断で確認できます。
労務費の上昇が採算に与える影響と、粗利を守るために必要な値上げ率は、労務費上昇影響シミュレータ(無料・ログイン不要)で自社の数字ですぐ計算できます。
出典・参考資料
- 国土交通省 — 建設業・建築物環境衛生管理に関する行政情報(歩掛・受注統計など)
- 公益社団法人 全国ビルメンテナンス協会 — ビルメンテナンス業界を代表する全国組織の公式サイト(業務登録・資格・実態調査などの一次情報)
- 契約形態の分類軸・計算例は、当社の導入支援・検証業務に基づく一般的な分析(本文中の数値はすべて試算・目安)
フルスクラッチ開発との単純比較ではなく、自社標準の積算(直請・再利用前提)との比較で費用を抑える設計です。※削減率は案件の要件・既存資産の流用可否により大きく異なり、特定率を保証するものではありません。積算前提は料金シミュレーター・/price-list/の算定条件をご確認ください。自社の規模や自動化したい業務を選択するだけで、想定開発費用と手作業による工数削減効果をその場でシミュレーションできます。